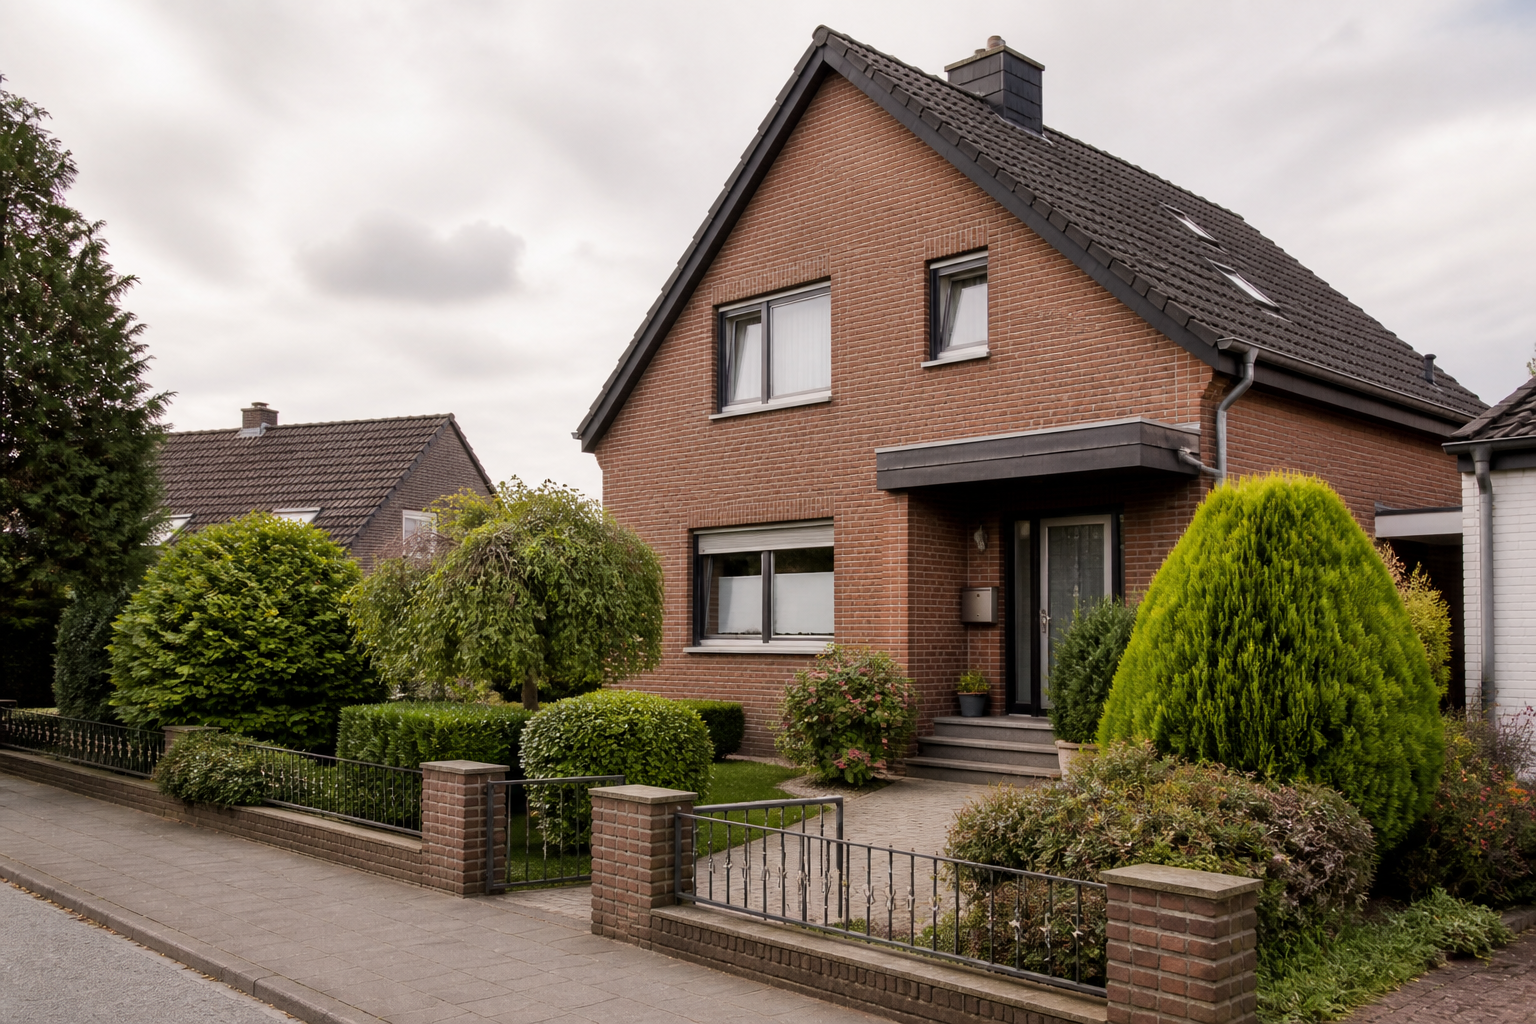
Zwei Kinder wollen gemeinsam kaufen, aber nicht dasselbe mit dem Haus machen
Ein Verkauf innerhalb der Familie kann mehr verändern als den Namen im Grundbuch. Besonders deutlich wird das, wenn mehrere Angehörige gemeinsam erwerben und anschließend unterschiedliche Rollen übernehmen möchten. Der eine will selbst einziehen, der andere sein Geld langfristig anlegen. Für den Verkäufer zählt dann neben dem Kaufpreis, ob die gewünschte Lösung dauerhaft tragfähig erscheint. Ein gemeinsames familiäres Interesse am Erhalt des Hauses beantwortet noch nicht die Fragen nach Nutzung, Finanzierung und späterem Ausstieg. Diese Unterschiede sollten vor einer Entscheidung sichtbar werden, statt erst nach der Eigentumsübertragung den Alltag zu bestimmen.
Ein frei erfundener Alsdorfer Fall: Ein Vater möchte sein Haus verkaufen und in eine kleinere Wohnung ziehen. Seine Tochter würde mit ihrer Familie einziehen. Der Sohn möchte sich am Kauf beteiligen, selbst aber anderswo wohnen bleiben. Beide schlagen zunächst gleiche Eigentumsanteile vor. Die Tochter bringt weniger Geld mit, will dafür mehr Arbeit am Gebäude übernehmen. Der Sohn erwartet eine laufende wirtschaftliche Beteiligung. Für den Vater wirkt das anfangs wie ein unkomplizierter gemeinsamer Kauf. Tatsächlich enthalten diese Wünsche mehrere verschiedene Absprachen, deren Folgen sich erst bei einer getrennten Betrachtung erkennen lassen.
Gleiche Anteile können zu unterschiedlichen Erwartungen führen, wenn nur eine Seite die Räume nutzt. Die Tochter könnte ihre laufenden Zahlungen als alleinige Wohnkosten verstehen. Der Sohn könnte daneben eine Vergütung für die Nutzung seines Anteils erwarten. Werden solche Vorstellungen nicht aufgelöst, kann derselbe Betrag im Familiengespräch zwei völlig verschiedene Bedeutungen haben. Der Vater sollte deshalb beurteilen können, was die Kinder tatsächlich erwerben und welchen Aufwand sie anschließend tragen wollen. Eine ausgewogene Lösung muss nicht für alle denselben Geldbetrag vorsehen. Sie braucht aber eine verständliche Beziehung zwischen Eigentum, tatsächlicher Nutzung und den vereinbarten Leistungen.
Den Hauswert von einem bewusst gewährten Familienvorteil trennen
Für den Ausgangspreis ist zuerst das konkrete Grundstück mit seinem Gebäude zu betrachten. Ein späterer Vorteil für die Kinder ist eine weitere Entscheidung. Werden beide Schritte vermischt, bleibt unklar, ob ein niedriger Betrag durch den Zustand des Hauses oder durch die Unterstützung der Familie erklärt wird. Das kann zwischen den Kindern erheblich sein: Ein Kind rechnet vielleicht mit einem günstigen Erwerb, das andere mit einem bestimmten Vermögenswert seiner Beteiligung. Ein nachvollziehbarer Wertansatz macht den gewährten Vorteil sichtbar. Er zwingt den Vater nicht zu einem Verkauf zum höchsten denkbaren Betrag, verbessert aber die Grundlage seiner eigenen Entscheidung.
Der Gutachterausschuss der StädteRegion Aachen stellt unter anderem Bodenrichtwerte, Immobilienrichtwerte und Verkehrswertgutachten bereit. Richtwerte beschreiben typisierte Grundstücke in bestimmten Zonen. Für die familiäre Preisfrage ist deshalb zu unterscheiden, ob ein solcher Orientierungswert oder eine Bewertung des tatsächlichen Hauses vorliegt. Besonderheiten des Gebäudes, bestehende Rechte und der konkrete Zustand können für die Übertragung wesentlich sein. Ein selbst gewählter Familienrabatt sollte nicht durch einen unpassenden Richtwert als vermeintlich objektiver Abschlag versteckt werden. Gerade beim gemeinsamen Erwerb hilft eine gemeinsame Wertgrundlage, damit die Geschwister ihre unterschiedlichen Beiträge auf dieselbe Immobilie beziehen.
Ein bekannter Reparaturbedarf ist dabei von einer späteren persönlichen Gestaltungsentscheidung zu unterscheiden. Muss ein tatsächlich schadhaftes Bauteil erneuert werden, betrifft dies die vorhandene Substanz. Möchte die Tochter dagegen eine funktionierende Küche nach ihrem Geschmack ersetzen, ist das ein anderer Aufwand. Der Sohn kann diese Ausgabe nicht ohne Weiteres als notwendige gemeinsame Investition ansehen müssen. Für den Vater beeinflusst diese Unterscheidung, wie er einen gewünschten Preisnachlass beurteilt. Eine lange Renovierungsliste ist noch keine tragfähige Begründung für jede Kürzung. Entscheidend sind die tatsächlichen Eigenschaften der verkauften Immobilie und der bewusst gewählte Umfang seiner Unterstützung.
Bringt die Tochter Eigenleistung ins Gespräch, entsteht zudem die Frage nach ihrem wirtschaftlichen Wert. Eine Absichtserklärung über künftige Arbeit ist weder bereits gezahlter Kaufpreis noch automatisch eine Verpflichtung des Bruders, denselben Betrag auszugleichen. Umfang, Ausführungsqualität und Zeitpunkt können sich verändern. Die Kinder sollten erkennen, ob sie eine konkrete Leistung miteinander vereinbaren oder lediglich mit einer erhofften Entlastung rechnen. Für den Verkäufer zählt, welche Gegenleistung er selbst tatsächlich erhalten wird. Er sollte seinen eigenen Erlös nicht um einen ungeklärten Wert mindern, den möglicherweise erst die Käufer untereinander und lange nach dem Verkauf realisieren.
Ein Eigentumsanteil ist nicht automatisch eine bestimmte Wohnung
Wenn beide Kinder Anteile am gesamten Grundstück erwerben, gehört nicht allein deshalb der Tochter das Erdgeschoss und dem Sohn das Obergeschoss. Eine interne Nutzungsabsprache ist von rechtlich getrennten Einheiten zu unterscheiden. Das wird besonders wichtig, wenn der Sohn seinen Anteil später unabhängig vermieten oder verkaufen möchte. Welche Gestaltung dafür erforderlich wäre und ob sie beim vorhandenen Gebäude möglich ist, muss eigenständig geprüft werden. Der Vater sollte die Verkaufsentscheidung nicht auf die Annahme stützen, aus gleichen Anteilen würden ohne weitere Schritte zwei eigenständige Wohnungen. Der tatsächliche Erwerbsgegenstand muss zu den Vorstellungen der Käufer passen.
Vielleicht erwägen die Geschwister auch, das bisher einheitlich genutzte Haus baulich anders aufzuteilen. In Alsdorf ist die planungsrechtliche Bauberatung eine Anlaufstelle für Fragen vor einem Umbau oder einer Nutzungsänderung. Ob ein bestimmtes Vorhaben zulässig ist, ergibt sich jedoch nicht bereits aus seinem familiären Zweck. Ein zusätzlicher Zugang, eine andere Raumnutzung oder die gewünschte Trennung von Bereichen kann weitere Prüfung erfordern. Für den Kaufpreisvergleich ist wichtig, welches Vorhaben tatsächlich abgesichert ist. Die Kosten und Folgen eines erst erhofften Umbaus dürfen nicht so behandelt werden, als seien sie bereits abschließend bekannt.
Bleibt die Tochter alleinige Bewohnerin, entsteht eine dauerhafte Beziehung zwischen Nutzung und Kapitalbeteiligung des Sohnes. Eine mögliche Vergütung kann seine Beteiligung wirtschaftlich attraktiv machen, erhöht aber ihre monatliche Belastung. Fällt die Zahlung später weg, weil sie auszieht oder ihr Einkommen sinkt, verändern sich seine Erträge. Umgekehrt könnte eine zu hohe Vergütung den Einzug gerade finanziell unmöglich machen. Die Familie muss deshalb dieselbe Nutzung aus beiden Perspektiven betrachten. Ein tragfähiger Erwerb entsteht nicht dadurch, dass jede Person für sich mit einem günstigen Betrag rechnet, sondern durch miteinander vereinbare Verpflichtungen auf der Käuferseite.
Für den Vater kann ein Verkauf an nur eines der Kinder eine alternative Gestaltung sein. Dann wäre die Eigentumszuordnung klarer, während eine gewünschte Unterstützung des anderen Kindes gesondert behandelt werden müsste. Ein gemeinsamer Erwerb kann dagegen größere Finanzierungsmöglichkeiten eröffnen, bindet die Geschwister aber an gemeinsame Entscheidungen. Beide Varianten haben wirtschaftliche Folgen. Der Verkäufer sollte nicht allein deshalb zwei Käufer bevorzugen, weil sich damit auf dem Papier gleiche Anteile darstellen lassen. Entscheidend sind die tatsächliche Finanzierung und die Aussicht, dass die vereinbarte Nutzung ohne ständig neue Ausgleichsforderungen funktioniert.
Wenn der Vater einen Teil des Preises später erhalten soll
Die Geschwister könnten einen sofortigen Teilbetrag und weitere Zahlungen über mehrere Jahre anbieten. Für den Vater ist dies eine andere Gegenleistung als ein vollständig bei Fälligkeit gezahlter Kaufpreis. Er gibt Eigentum ab und trägt zugleich ein Risiko für die späteren Beträge. Braucht er das Geld für seine neue Wohnung oder für unvorhergesehene Ausgaben, kann diese zeitliche Bindung entscheidend sein. Die bloße Summe aller versprochenen Raten zeigt nicht, ob sein tatsächlicher Bedarf gedeckt ist. Ein niedrigeres, aber zeitgerecht verfügbares Angebot kann für seine Planung hilfreicher sein als ein höherer Betrag mit ungeklärter Zahlungssicherheit.
Bei zwei Käufern ist außerdem zu klären, wer welche Zahlung schuldet und welche Sicherung den Verkäufer schützt. Dass die Kinder intern gleiche Anteile übernehmen möchten, beantwortet diese Frage nicht abschließend. Wenn nur eines zahlungsfähig bleibt, hängt die Position des Vaters von der vereinbarten rechtlichen Gestaltung ab. Er sollte verstehen, gegen wen er einen Anspruch hat und welche Folgen ein Ausfall auslösen würde. Die passende Regelung gehört in die notarielle und gegebenenfalls finanzielle Beratung. Ein allgemeines familiäres Versprechen, sich gegenseitig zu unterstützen, ist wirtschaftlich nicht mit einer klar geregelten Kaufpreisforderung gleichzusetzen.
Eine gleichzeitig laufende Bankfinanzierung kann die Lage weiter verändern. Die Bank möchte möglicherweise eine bestimmte Sicherheit, während der Vater für seine späteren Forderungen ebenfalls eine Absicherung benötigt. Dabei kann die Rangfolge vorhandener und neuer Rechte Bedeutung gewinnen. Es reicht deshalb nicht, dass die Kinder irgendeine monatliche Rate für möglich halten. Die gesamte Gestaltung muss mit ihren tatsächlichen Sicherheiten und Verpflichtungen betrachtet werden. Ein ungesicherter Restbetrag kann für den Verkäufer ein anderes Risiko darstellen als erwartet. Diese Folge sollte bewusst entschieden werden, bevor sein bisheriges Grundstückseigentum gegen eine längerfristige Forderung getauscht wird.
Auch eine Verschiebung geplanter Arbeiten kann die Zahlungsrechnung beeinflussen. Zunächst möchten die Kinder vielleicht einen großen Teil ihrer Mittel in den Umbau stecken und den Vater später auszahlen. Wird die Maßnahme teurer oder der Einzug verzögert, kann gerade der für ihn vorgesehene Betrag fehlen. Er sollte deshalb seine Gegenleistung nicht allein vom Erfolg eines noch nicht gesicherten Bauplans abhängig machen. Möglicherweise passen ein anderer Kaufpreis, ein späterer Verkauf oder eine zunächst andere Nutzung besser. Der Immobilienverkauf innerhalb der Familie muss nicht jedes Wohn- und Finanzierungsziel zugleich erfüllen können.
Die Geschwistergemeinschaft auch vom möglichen Ende her betrachten
Gemeinsames Eigentum kann über Jahre gut funktionieren und trotzdem später andere Interessen auslösen. Ein Kind möchte umziehen oder benötigt Geld, das andere möchte im Haus bleiben. § 749 BGB enthält grundsätzlich den Anspruch eines Teilhabers auf Aufhebung der Gemeinschaft und regelt auch Grenzen einer vereinbarten Ausschließung. Daraus folgt kein einfacher Automatismus für die konkret gewünschte familiäre Lösung. Es zeigt aber, weshalb ein gemeinsamer Erwerb nicht allein mit der Hoffnung auf dauernde Einigkeit begründet werden sollte. Der Verkäufer sollte wissen, dass die nachfolgende Eigentümergemeinschaft eigene rechtliche und wirtschaftliche Fragen erzeugt.
Ein möglicher Auskauf zwischen den Kindern benötigt später einen finanzierbaren Preis. Wenn die Tochter ihre Mittel bereits für den Erwerb und Umbau eingesetzt hat, kann der Erwerb des zweiten Anteils schwer werden. Der Sohn könnte zugleich auf eine Auszahlung angewiesen sein. Die frühere Unterstützung des Vaters schafft dann nicht automatisch neue Liquidität. Eine heute freundlich wirkende Aufteilung kann deshalb ein künftiges Finanzierungsproblem enthalten. Prüfen die Käufer diesen Fall vorab, wird sichtbar, ob ein gemeinsamer Erwerb zu ihren unterschiedlichen Lebensplänen passt oder ob ein anderer Verkaufsweg weniger Abhängigkeiten schaffen würde.
Ähnliches gilt für größere spätere Ausgaben am Gebäude. Die Bewohnerin erlebt einen Komfortgewinn unmittelbar, während der auswärts wohnende Miteigentümer stärker auf den Werterhalt achten könnte. Welche Maßnahme notwendig ist und welche lediglich gewünscht wird, kann dann erneut streitig werden. Ein Preisnachlass des Vaters bezahlt diesen Interessengegensatz nicht dauerhaft. Für die Tragfähigkeit des Erwerbs zählt vielmehr, ob die Kinder über den Umgang mit unterschiedlichen Interessen eine passende Vereinbarung treffen können. Es geht nicht darum, jeden Lebensverlauf vorauszusagen, sondern erkennbare Abhängigkeiten nicht mit dem bloßen Hinweis auf das gute Verhältnis auszublenden.
Verwandtschaft, Kauf und Unterstützung rechtlich einzeln einordnen
Ein Immobilienverkauf bedarf nach § 311b BGB grundsätzlich notarieller Beurkundung. Der familiäre Zusammenhang ändert diese Ausgangslage nicht. Werden Preisnachlässe, spätere Zahlungen und weitere Leistungen vereinbart, muss die tatsächliche Gestaltung in der Beratung vollständig bekannt sein. Ein offiziell genannter Preis und eine davon abweichende private Nebenabsprache können unterschiedliche Probleme erzeugen. Für die Familie ist ein verständlicher Gesamtvertrag besonders wichtig, weil mehrere Personen verschiedene Erwartungen mit dem Erwerb verbinden. Ein scheinbar einfacher Kauftext hilft nicht, wenn ein wesentlicher Teil der wirtschaftlichen Einigung außerhalb seiner Betrachtung geblieben ist.
Steuerlich darf „Verkauf in der Familie“ nicht als einheitliche Kategorie behandelt werden. § 3 GrEStG nennt verschiedene Ausnahmen, darunter den Erwerb zwischen Verwandten in gerader Linie. Der Verkauf des Vaters an seine Kinder und ein möglicher späterer Anteilskauf zwischen den Geschwistern sind deshalb nicht ohne Prüfung gleich zu behandeln. Ob eine Befreiung tatsächlich greift und welche weiteren Steuern eine Rolle spielen, richtet sich nach dem konkreten Vorgang. Eine heutige Begünstigung sollte nicht als Garantie für jede spätere Eigentumsverschiebung verstanden werden. Diese Unterscheidung ist bei einem geplanten späteren Auskauf bereits wirtschaftlich relevant.
Ein deutlich entgegenkommender Preis kann außerdem Fragen nach einem unentgeltlichen Teil der Übertragung auslösen. Die Einordnung hängt nicht allein von der Überschrift des Vertrags ab. Tatsächlicher Wert und Gegenleistungen müssen fachlich bewertet werden. Im Beispiel ist zusätzlich zu beachten, ob beide Kinder im selben Umfang profitieren oder unterschiedliche wirtschaftliche Vorteile erhalten. Solche Unterschiede sollten nicht erst bei einem späteren familiären Streit erstmals berechnet werden. Der Vater kann Unterstützung bewusst unterschiedlich gestalten. Er braucht dafür aber eine verständliche Grundlage und sollte die möglichen steuerlichen und erbrechtlichen Folgen seiner konkreten Entscheidung erläutern lassen.
Die Entlastung des Verkäufers bleibt ein eigener Maßstab
Der Vater möchte nach dem Verkauf weniger Verantwortung für das Haus tragen. Wenn er einen großen Teil des Preises offenlässt und regelmäßig Streit über die Nutzung schlichten soll, erreicht er dieses Ziel möglicherweise nur teilweise. Ein Verkauf an Angehörige kann persönlich wichtig sein, aber neue Aufgaben erzeugen. Vergleichen Sie deshalb nicht nur den familiären Zusammenhalt und den Betrag im Vertrag. Auch die verbleibenden finanziellen Abhängigkeiten und die erwartete Rolle des Verkäufers gehören zur Entscheidung. Eine Gestaltung, die nur funktioniert, solange er laufend vermittelt oder nachfinanziert, passt womöglich nicht zu seiner gewünschten Entlastung.
Ein Verkauf an einen außenstehenden Käufer wäre die Vergleichsmöglichkeit mit einer anderen Gegenleistung und anderen Bindungen. Ebenso kann es richtig sein, den familiären Erwerb nach einer veränderten Finanzierung doch umzusetzen. Der Maßstab bleibt die tatsächlich erfüllbare Vereinbarung. Im Alsdorfer Beispielsfall sind gemeinsame Anteile erst dann eine überzeugende Lösung, wenn Nutzungswunsch, Eigentümerpflichten und Zahlungen miteinander vereinbar sind. Der Vater sollte verstehen, was er abgibt, was er verlässlich erhält und welche Verpflichtungen fortbestehen. Diese Klarheit hilft auch den Kindern, ein Unterstützungsangebot anzunehmen, ohne dabei ungeklärte Erwartungen dauerhaft in ihr gemeinsames Eigentum zu übernehmen.